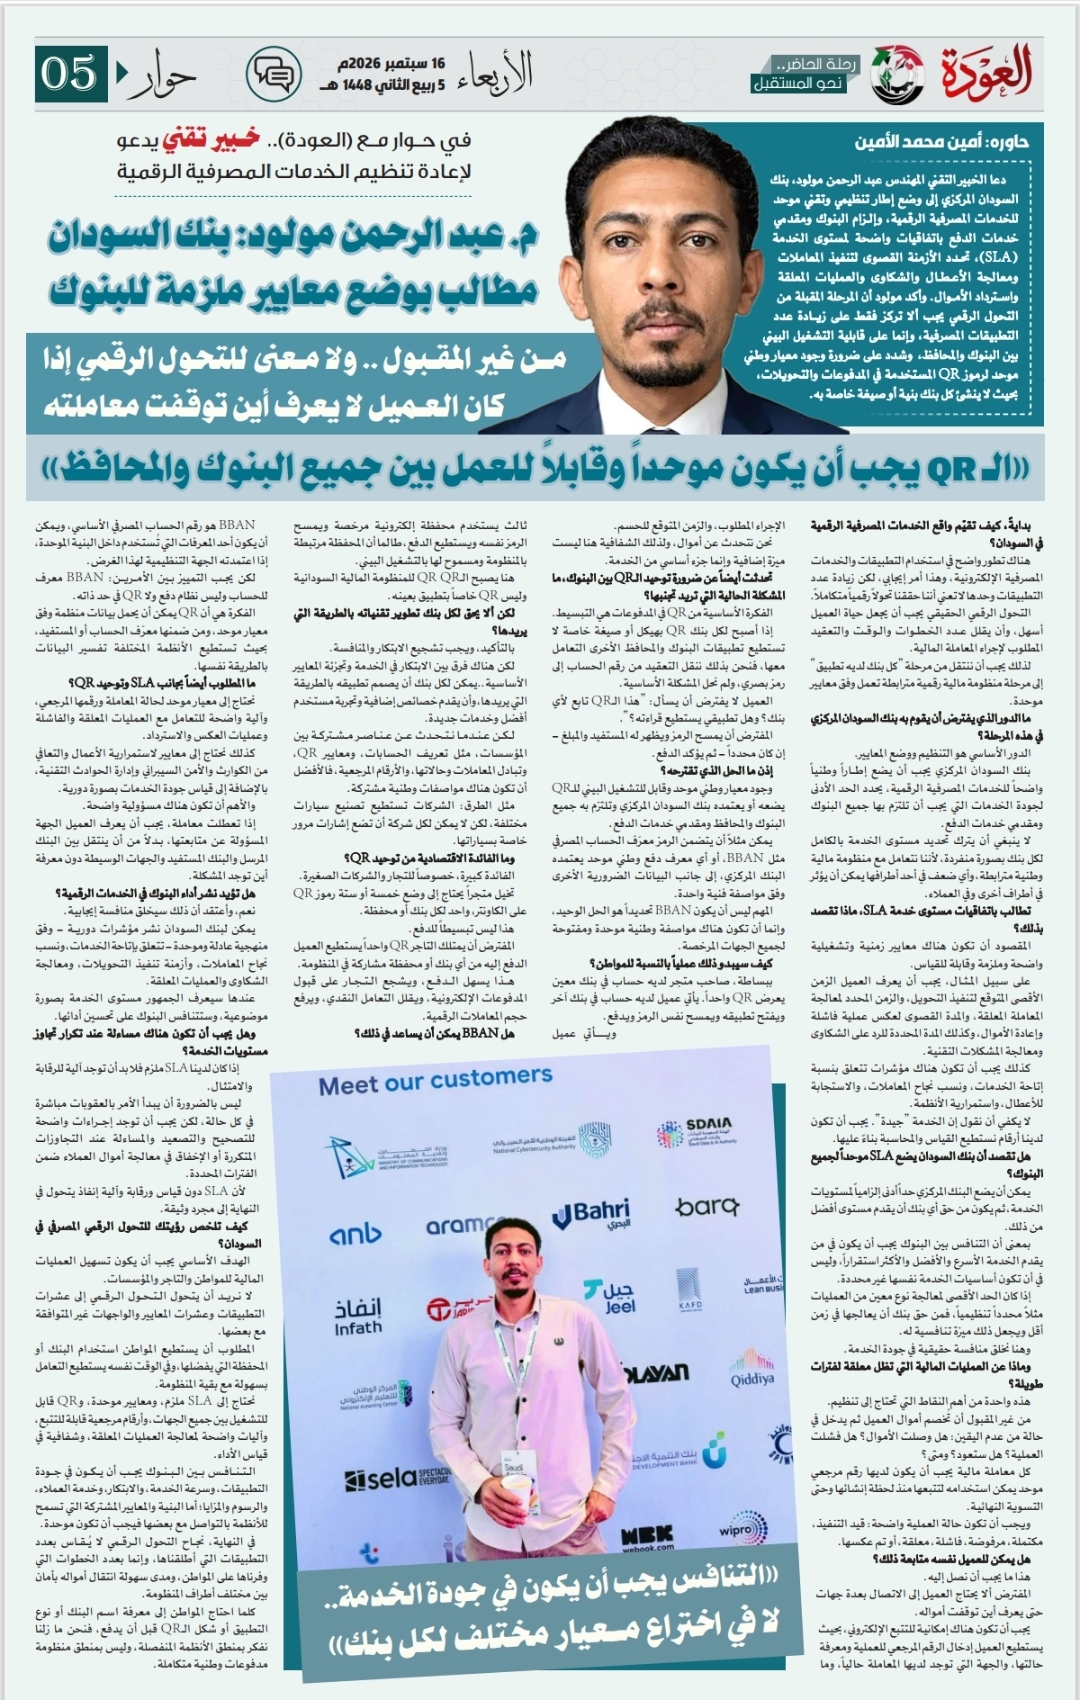
في حوار لـ(العودة).. خبير تقني يدعو لإعادة تنظيم الخدمات المصرفية الرقمية
المهندس عبد الرحمن مولود: بنك السودان مطالب بوضع معايير خدمة ملزمة للبنوك
«لا معنى للتحول الرقمي إذا كان العميل لا يعرف أين توقفت معاملته»
«الـQR يجب أن يكون موحداً وقابلاً للعمل بين جميع البنوك والمحافظ»
«التنافس يجب أن يكون في جودة الخدمة.. لا في اختراع معيار مختلف لكل بنك»
حاوره: أمين محمد الأمين
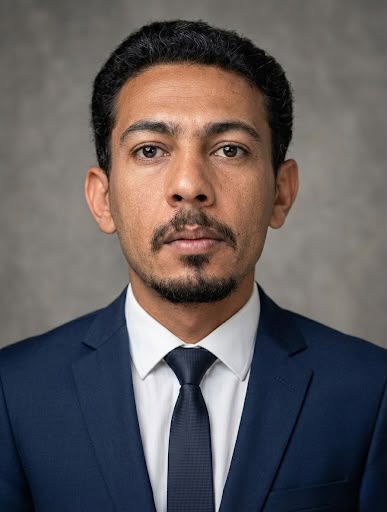
دعا الخبير التقني المهندس عبد الرحمن مولود، بنك السودان المركزي إلى وضع إطار تنظيمي وتقني موحد للخدمات المصرفية الرقمية في البلاد، وإلزام البنوك ومقدمي خدمات الدفع باتفاقيات واضحة لمستوى الخدمة (SLA)، تحدد الأزمنة القصوى لتنفيذ المعاملات ومعالجة الأعطال والشكاوى والعمليات المعلقة واسترداد الأموال.
وأكد مولود أن المرحلة المقبلة من التحول الرقمي يجب ألا تركز فقط على زيادة عدد التطبيقات المصرفية، وإنما على قابلية التشغيل البيني بين البنوك والمحافظ، وتوحيد المعايير، وتسهيل تجربة العميل، ورفع مستوى الشفافية وإمكانية تتبع المعاملات.
وشدد على ضرورة وجود معيار وطني موحد لرموز QR المستخدمة في المدفوعات والتحويلات، بحيث لا ينشئ كل بنك بنية أو صيغة خاصة به تعزل عملاءه عن بقية المنظومة، مقترحاً أن يرتبط رمز QR بمعرّف مصرفي موحد مثل BBAN أو أي معيار وطني يعتمد رسمياً، بما يسمح للعميل باستخدام تطبيق أي بنك أو محفظة متوافقة للدفع إلى المستفيد.
بدايةً، كيف تقيّم واقع الخدمات المصرفية الرقمية في السودان؟
هناك تطور واضح في استخدام التطبيقات والخدمات المصرفية الإلكترونية، وهذا أمر إيجابي، لكن زيادة عدد التطبيقات وحدها لا تعني أننا حققنا تحولاً رقمياً متكاملاً.
التحول الرقمي الحقيقي يجب أن يجعل حياة العميل أسهل، وأن يقلل عدد الخطوات والوقت والتعقيد المطلوب لإجراء المعاملة المالية.
لذلك يجب أن ننتقل من مرحلة “كل بنك لديه تطبيق” إلى مرحلة منظومة مالية رقمية مترابطة تعمل وفق معايير موحدة.
ما الدور الذي يفترض أن يقوم به بنك السودان المركزي في هذه المرحلة؟
الدور الأساسي هو التنظيم ووضع المعايير.
بنك السودان المركزي يجب أن يضع إطاراً وطنياً واضحاً للخدمات المصرفية الرقمية، يحدد الحد الأدنى لجودة الخدمات التي يجب أن تلتزم بها جميع البنوك ومقدمي خدمات الدفع.
لا ينبغي أن يترك تحديد مستوى الخدمة بالكامل لكل بنك بصورة منفردة، لأننا نتعامل مع منظومة مالية وطنية مترابطة، وأي ضعف في أحد أطرافها يمكن أن يؤثر في أطراف أخرى وفي العملاء.
تطالب باتفاقيات مستوى خدمة SLA، ماذا تقصد بذلك؟
المقصود أن تكون هناك معايير زمنية وتشغيلية واضحة وملزمة وقابلة للقياس.
على سبيل المثال، يجب أن يعرف العميل الزمن الأقصى المتوقع لتنفيذ التحويل، والزمن المحدد لمعالجة المعاملة المعلقة، والمدة القصوى لعكس عملية فاشلة وإعادة الأموال، وكذلك المدة المحددة للرد على الشكاوى ومعالجة المشكلات التقنية.
كذلك يجب أن تكون هناك مؤشرات تتعلق بنسبة إتاحة الخدمات، ونسب نجاح المعاملات، والاستجابة للأعطال، واستمرارية الأنظمة.
لا يكفي أن نقول إن الخدمة “جيدة”. يجب أن تكون لدينا أرقام نستطيع القياس والمحاسبة بناءً عليها.
هل تقصد أن بنك السودان يضع SLA موحداً لجميع البنوك؟
يمكن أن يضع البنك المركزي حداً أدنى إلزامياً لمستويات الخدمة، ثم يكون من حق أي بنك أن يقدم مستوى أفضل من ذلك.
بمعنى أن التنافس بين البنوك يجب أن يكون في من يقدم الخدمة الأسرع والأفضل والأكثر استقراراً، وليس في أن تكون أساسيات الخدمة نفسها غير محددة.
إذا كان الحد الأقصى لمعالجة نوع معين من العمليات مثلاً محدداً تنظيمياً، فمن حق بنك أن يعالجها في زمن أقل ويجعل ذلك ميزة تنافسية له.
وهنا نخلق منافسة حقيقية في جودة الخدمة.
وماذا عن العمليات المالية التي تظل معلقة لفترات طويلة؟
هذه واحدة من أهم النقاط التي تحتاج إلى تنظيم.
من غير المقبول أن تُخصم أموال العميل ثم يدخل في حالة من عدم اليقين: هل وصلت الأموال؟ هل فشلت العملية؟ هل ستعود؟ ومتى؟
كل معاملة مالية يجب أن يكون لديها رقم مرجعي موحد يمكن استخدامه لتتبعها منذ لحظة إنشائها وحتى التسوية النهائية.
ويجب أن تكون حالة العملية واضحة: قيد التنفيذ، مكتملة، مرفوضة، فاشلة، معلقة، أو تم عكسها.
هل يمكن للعميل نفسه متابعة ذلك؟
هذا ما يجب أن نصل إليه.
المفترض ألا يحتاج العميل إلى الاتصال بعدة جهات حتى يعرف أين توقفت أمواله.
يجب أن تكون هناك إمكانية للتتبع الإلكتروني، بحيث يستطيع العميل إدخال الرقم المرجعي للعملية ومعرفة حالتها، والجهة التي توجد لديها المعاملة حالياً، وما الإجراء المطلوب، والزمن المتوقع للحسم.
نحن نتحدث عن أموال، ولذلك الشفافية هنا ليست ميزة إضافية وإنما جزء أساسي من الخدمة.
تحدثت أيضاً عن ضرورة توحيد الـQR بين البنوك، ما المشكلة الحالية التي تريد تجنبها؟
الفكرة الأساسية من QR في المدفوعات هي التبسيط.
إذا أصبح لكل بنك QR بهيكل أو صيغة خاصة لا تستطيع تطبيقات البنوك والمحافظ الأخرى التعامل معها، فنحن بذلك ننقل التعقيد من رقم الحساب إلى رمز بصري، ولم نحل المشكلة الأساسية.
العميل لا يفترض أن يسأل: “هذا الـQR تابع لأي بنك؟ وهل تطبيقي يستطيع قراءته؟”.
المفترض أن يمسح الرمز ويظهر له المستفيد والمبلغ – إن كان محدداً – ثم يؤكد الدفع.
إذن ما الحل الذي تقترحه؟
وجود معيار وطني موحد وقابل للتشغيل البيني للـQR يضعه أو يعتمده بنك السودان المركزي وتلتزم به جميع البنوك والمحافظ ومقدمي خدمات الدفع.
يمكن مثلاً أن يتضمن الرمز معرّف الحساب المصرفي مثل BBAN، أو أي معرف دفع وطني موحد يعتمده البنك المركزي، إلى جانب البيانات الضرورية الأخرى وفق مواصفة فنية واحدة.
المهم ليس أن يكون BBAN تحديداً هو الحل الوحيد، وإنما أن تكون هناك مواصفة وطنية موحدة ومفتوحة لجميع الجهات المرخصة.
كيف سيبدو ذلك عملياً بالنسبة للمواطن؟
ببساطة، صاحب متجر لديه حساب في بنك معين يعرض QR واحداً.
يأتي عميل لديه حساب في بنك آخر ويفتح تطبيقه ويمسح نفس الرمز ويدفع.
ويأتي عميل ثالث يستخدم محفظة إلكترونية مرخصة ويمسح الرمز نفسه ويستطيع الدفع، طالما أن المحفظة مرتبطة بالمنظومة ومسموح لها بالتشغيل البيني.
هنا يصبح الـQR QR للمنظومة المالية السودانية وليس QR خاصاً بتطبيق بعينه.
لكن ألا يحق لكل بنك تطوير تقنياته بالطريقة التي يريدها؟
بالتأكيد، ويجب تشجيع الابتكار والمنافسة.
لكن هناك فرق بين الابتكار في الخدمة وتجزئة المعايير الأساسية.
يمكن لكل بنك أن يصمم تطبيقه بالطريقة التي يريدها، وأن يقدم خصائص إضافية وتجربة مستخدم أفضل وخدمات جديدة.
لكن عندما نتحدث عن عناصر مشتركة بين المؤسسات، مثل تعريف الحسابات، ومعايير QR، وتبادل المعاملات وحالاتها، والأرقام المرجعية، فالأفضل أن تكون هناك مواصفات وطنية مشتركة.
مثل الطرق: الشركات تستطيع تصنيع سيارات مختلفة، لكن لا يمكن لكل شركة أن تضع إشارات مرور خاصة بسياراتها.
وما الفائدة الاقتصادية من توحيد QR؟
الفائدة كبيرة، خصوصاً للتجار والشركات الصغيرة.
تخيل متجراً يحتاج إلى وضع خمسة أو ستة رموز QR على الكاونتر، واحد لكل بنك أو محفظة.
هذا ليس تبسيطاً للدفع.
المفترض أن يمتلك التاجر QR واحداً يستطيع العميل الدفع إليه من أي بنك أو محفظة مشاركة في المنظومة.
هذا يسهل الدفع، ويشجع التجار على قبول المدفوعات الإلكترونية، ويقلل التعامل النقدي، ويرفع حجم المعاملات الرقمية.
هل BBAN يمكن أن يساعد في ذلك؟
BBAN هو رقم الحساب المصرفي الأساسي، ويمكن أن يكون أحد المعرفات التي تُستخدم داخل البنية الموحدة، إذا اعتمدته الجهة التنظيمية لهذا الغرض.
لكن يجب التمييز بين الأمرين: BBAN معرف للحساب وليس نظام دفع ولا QR في حد ذاته.
الفكرة هي أن QR يمكن أن يحمل بيانات منظمة وفق معيار موحد، ومن ضمنها معرّف الحساب أو المستفيد، بحيث تستطيع الأنظمة المختلفة تفسير البيانات بالطريقة نفسها.
ما المطلوب أيضاً بجانب SLA وتوحيد QR؟
نحتاج إلى معيار موحد لحالة المعاملة ورقمها المرجعي، وآلية واضحة للتعامل مع العمليات المعلقة والفاشلة وعمليات العكس والاسترداد.
كذلك نحتاج إلى معايير لاستمرارية الأعمال والتعافي من الكوارث والأمن السيبراني وإدارة الحوادث التقنية، بالإضافة إلى قياس جودة الخدمات بصورة دورية.
والأهم أن تكون هناك مسؤولية واضحة.
إذا تعطلت معاملة، يجب أن يعرف العميل الجهة المسؤولة عن متابعتها، بدلاً من أن ينتقل بين البنك المرسل والبنك المستفيد والجهات الوسيطة دون معرفة أين توجد المشكلة.
هل تؤيد نشر أداء البنوك في الخدمات الرقمية؟
نعم، وأعتقد أن ذلك سيخلق منافسة إيجابية.
يمكن لبنك السودان نشر مؤشرات دورية – وفق منهجية عادلة وموحدة – تتعلق بإتاحة الخدمات، ونسب نجاح المعاملات، وأزمنة تنفيذ التحويلات، ومعالجة الشكاوى والعمليات المعلقة.
عندها سيعرف الجمهور مستوى الخدمة بصورة موضوعية، وستتنافس البنوك على تحسين أدائها.
وهل يجب أن تكون هناك مساءلة عند تكرار تجاوز مستويات الخدمة؟
إذا كان لدينا SLA ملزم فلا بد أن توجد آلية للرقابة والامتثال.
ليس بالضرورة أن يبدأ الأمر بالعقوبات مباشرة في كل حالة، لكن يجب أن توجد إجراءات واضحة للتصحيح والتصعيد والمساءلة عند التجاوزات المتكررة أو الإخفاق في معالجة أموال العملاء ضمن الفترات المحددة.
لأن SLA دون قياس ورقابة وآلية إنفاذ يتحول في النهاية إلى مجرد وثيقة.
كيف تلخص رؤيتك للتحول الرقمي المصرفي في السودان؟
الهدف الأساسي يجب أن يكون تسهيل العمليات المالية للمواطن والتاجر والمؤسسات.
لا نريد أن يتحول التحول الرقمي إلى عشرات التطبيقات وعشرات المعايير والواجهات غير المتوافقة مع بعضها.
المطلوب أن يستطيع المواطن استخدام البنك أو المحفظة التي يفضلها، وفي الوقت نفسه يستطيع التعامل بسهولة مع بقية المنظومة.
نحتاج إلى SLA ملزم، ومعايير موحدة، وQR قابل للتشغيل بين جميع الجهات، وأرقام مرجعية قابلة للتتبع، وآليات واضحة لمعالجة العمليات المعلقة، وشفافية في قياس الأداء.
التنافس بين البنوك يجب أن يكون في جودة التطبيقات، وسرعة الخدمة، والابتكار، وخدمة العملاء، والرسوم والمزايا؛ أما البنية والمعايير المشتركة التي تسمح للأنظمة بالتواصل مع بعضها فيجب أن تكون موحدة.
في النهاية، نجاح التحول الرقمي لا يُقاس بعدد التطبيقات التي أطلقناها، وإنما بعدد الخطوات التي وفرناها على المواطن، ومدى سهولة انتقال أمواله بأمان بين مختلف أطراف المنظومة.
كلما احتاج المواطن إلى معرفة اسم البنك أو نوع التطبيق أو شكل الـQR قبل أن يدفع، فنحن ما زلنا نفكر بمنطق الأنظمة المنفصلة، وليس بمنطق منظومة مدفوعات وطنية متكاملة.